Ricchezza degli italiani: cosa dice il report UBS 2026
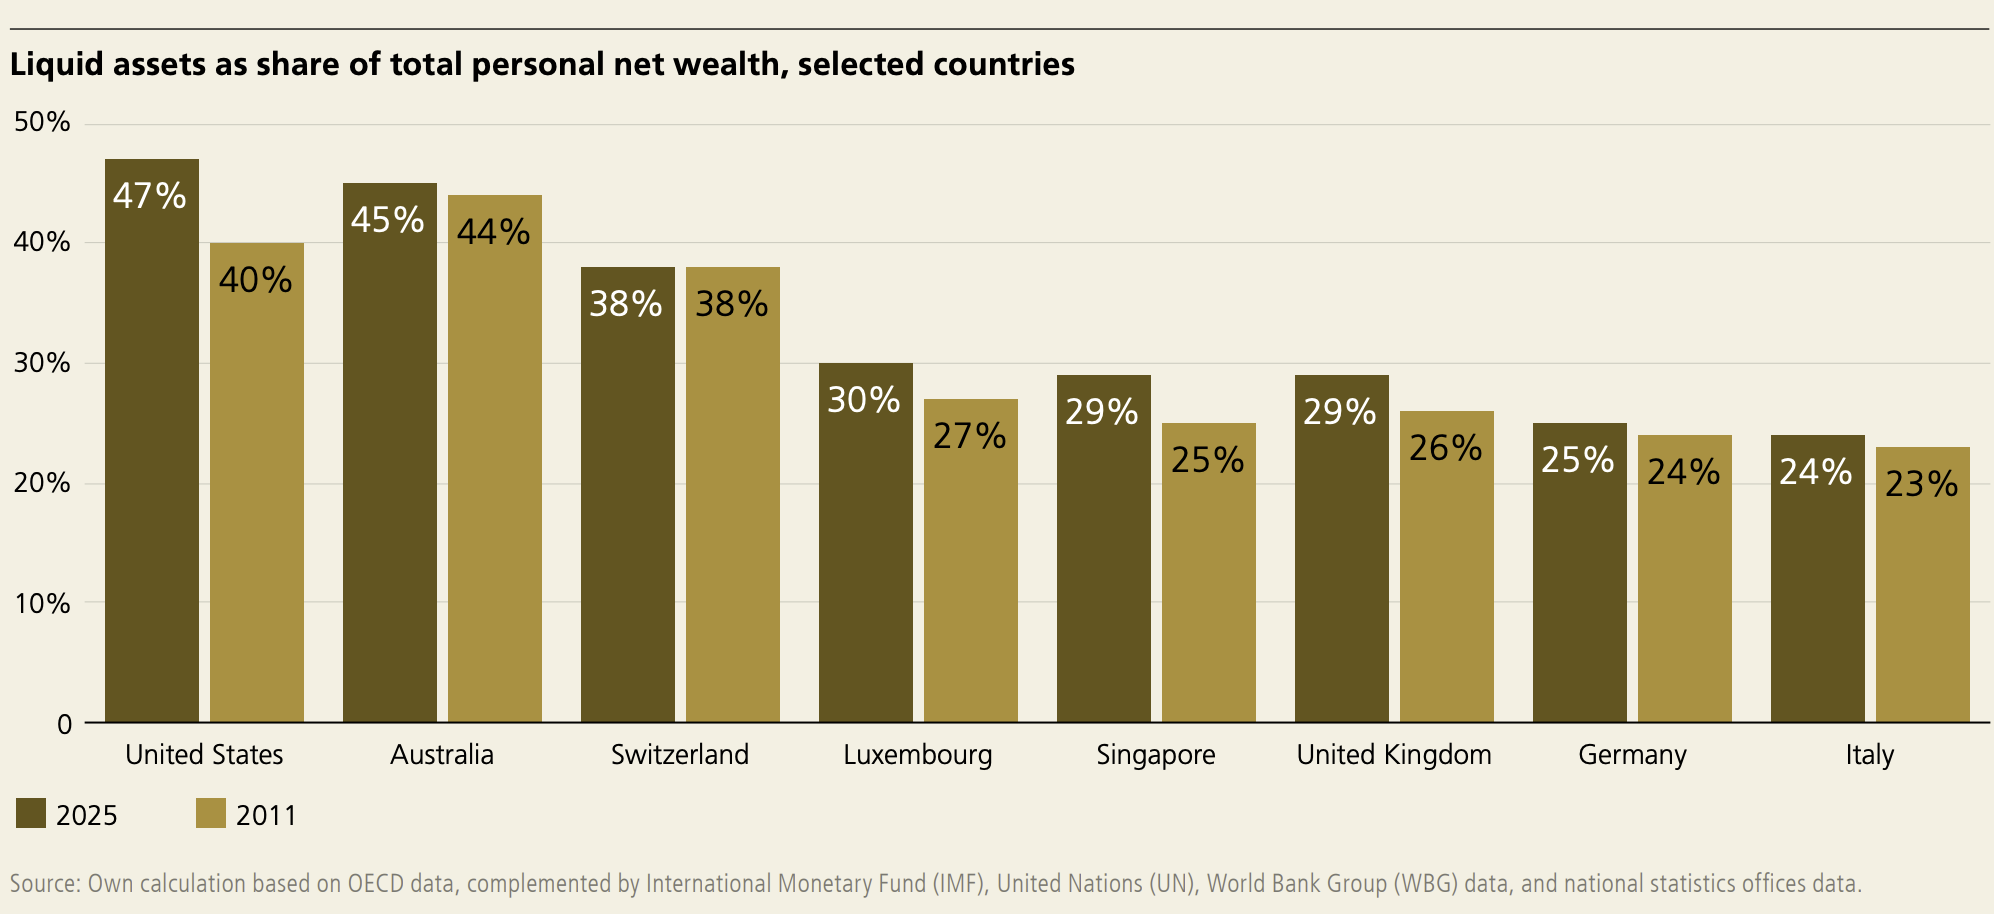
Attività liquide sul patrimonio personale netto. Fonte: UBS, Global Wealth Report 2026, p. 34. La definizione varia tra Paesi.
Casa, risparmi, investimenti, mutuo residuo. Quando provi a capire quanto vale il tuo patrimonio, questi numeri vanno letti insieme. Poi serve un passaggio in più: capire quali risorse potrai utilizzare per le spese e i progetti della tua famiglia.
Il Global Wealth Report 2026 di UBS, pubblicato il 30 giugno e riferito ai dati del 2025, offre alcuni spunti utili. Ho selezionato quelli che aiutano a leggere la situazione italiana e a collegarla alle decisioni di chi risparmia e investe.
La ricchezza globale è cresciuta del 10,8% nel 2025
Secondo UBS, nel 2025 la ricchezza personale globale è aumentata del 10,8%, misurata in dollari. La crescita è stata del 17,5% nell’area Europa, Medio Oriente e Africa, dell’8,5% nelle Americhe e del 5,9% in Asia-Pacifico. Le oscillazioni valutarie hanno contribuito alle differenze tra le aree. Fonte UBS.
Per capire perché la valuta conta, immagina un bene che mantiene lo stesso prezzo in euro. Se l’euro si apprezza sul dollaro, quel bene vale di più quando viene espresso in dollari, pur avendo conservato lo stesso prezzo per chi lo compra in Italia.
C’è anche una distinzione da tenere presente: la crescita del patrimonio complessivo non misura il rendimento di un portafoglio. Il patrimonio può cambiare per molti motivi, compresi nuovi risparmi e variazioni dei debiti. Usare quel 10,8% come termine di paragone per giudicare i propri investimenti porterebbe quindi a un confronto poco significativo.
Quanto sono ricchi gli italiani? Media e mediana
A fine 2025, UBS stima per l’Italia una ricchezza netta per adulto di 279.439 dollari in media e 131.001 dollari come mediana. Ecco il confronto con Francia e Germania.
| Paese | Ricchezza media per adulto | Ricchezza mediana per adulto |
|---|---|---|
| Italia | 279.439 USD | 131.001 USD |
| Francia | 341.359 USD | 121.898 USD |
| Germania | 346.613 USD | 53.485 USD |
Valori patrimoniali a fine 2025, in dollari. Fonte: UBS, tabella sulla ricchezza per adulto.
La media si ottiene dividendo la ricchezza complessiva per il numero di adulti. Patrimoni molto grandi possono farla salire sensibilmente.
La mediana individua invece il valore centrale: metà degli adulti si trova al di sotto e metà al di sopra. Aiuta quindi a osservare la distribuzione della ricchezza da un’altra prospettiva.
Nella tabella l’Italia è sotto Francia e Germania per ricchezza media, ma sopra entrambe per quella mediana. La scelta dell’indicatore cambia la lettura del confronto.
Prima di confrontarti con queste cifre, considera anche cosa contengono: per UBS il patrimonio netto comprende attività finanziarie e beni reali, principalmente abitazioni, meno i debiti. Metodologia, pagina 38.
Per una famiglia, inoltre, patrimonio e reddito rispondono a domande diverse. Il primo fotografa ciò che possiedi a una certa data; il secondo contribuisce a sostenere le spese e ad alimentare il risparmio nel tempo. Entrambi servono per valutare quanto siano sostenibili i tuoi progetti.
In Italia conta anche il potere d’acquisto
Nel periodo 2020–2025, UBS descrive la ricchezza media italiana per adulto, misurata in valuta locale e al netto dell’inflazione, come sostanzialmente ferma. Pagina 16 del report.
Il periodo e la misura sono diversi dal dato globale annuale in dollari: le due percentuali non vanno confrontate direttamente.
Per le tue decisioni, il punto è semplice: oltre al valore in euro del patrimonio, conta ciò che quel valore permette di acquistare. È la distinzione tra valori nominali e reali spiegata anche dalla Banca d’Italia.
Facciamo un esempio puramente numerico. Se in un certo periodo un patrimonio passa da 100.000 a 110.000 euro, aumenta del 10%. Se nello stesso periodo il livello dei prezzi cresce del 20%, quei 110.000 euro equivalgono a circa 91.667 euro iniziali: il potere d’acquisto è sceso di circa l’8,3%.
Questo esempio usa ipotesi inventate per chiarire il calcolo; non descrive un investimento o l’inflazione effettiva del periodo analizzato da UBS.
Quando prepari un progetto di lungo periodo, come integrare la pensione o sostenere gli studi di un figlio, aggiorna anche la stima della spesa futura. Un obiettivo fissato anni fa può richiedere risorse diverse da quelle inizialmente previste.
Quanta parte del patrimonio è disponibile?
Il grafico di pagina 34 stima le attività liquide al 24% del patrimonio personale netto in Italia, contro il 47% negli Stati Uniti, nel 2025.
La definizione UBS include contante, depositi, titoli, fondi e risparmio previdenziale volontario; presenta differenze tra Paesi. Non coincide quindi con il solo denaro sul conto corrente. Grafico e definizione.
Leggo questo confronto come uno stimolo a esaminare la composizione del proprio patrimonio. La percentuale di un altro Paese non è un obiettivo da replicare.
Pensa, per esempio, a una famiglia che eredita un appartamento e deve affrontare lavori prima di poterlo affittare. Il valore dell’eredità aumenta il patrimonio, ma i lavori richiedono denaro in tempi precisi. Nel bilancio familiare bisogna mettere in relazione il bene ricevuto, le spese iniziali e le eventuali entrate future.
Anche tra le attività finanziarie esistono differenze: disponibilità, vincoli, costi di uscita e rischio di variazione del prezzo vanno esaminati separatamente. Un valore indicato nell’estratto conto, da solo, offre informazioni insufficienti per stabilire quanto potrai utilizzare quando ne avrai bisogno.
Dai dati UBS al tuo bilancio familiare
Il passaggio pratico che propongo è costruire una fotografia del patrimonio e affiancarle un calendario delle necessità.
Per ogni voce, annota il valore stimato, gli eventuali debiti collegati e le condizioni necessarie per utilizzarla. Poi metti a fianco le spese prevedibili: quelle ordinarie, gli impegni già presi e i progetti importanti, lasciando spazio agli imprevisti.
Questo lavoro può far emergere situazioni che il totale del patrimonio nasconde. Potresti avere risorse sufficienti per un progetto, ma disponibili più tardi del necessario; oppure potresti sottostimare la spesa perché stai usando prezzi di qualche anno fa.
È un’applicazione della pianificazione finanziaria descritta dalla Banca d’Italia: collegare entrate, uscite e obiettivi, verificando nel tempo che il piano resti sostenibile.
Se vuoi approfondire il controllo della gestione dei tuoi risparmi, ho raccolto altri spunti nell’articolo “Stai gestendo bene i tuoi risparmi? 4 controlli da fare”.
Vuoi mettere in relazione il tuo patrimonio con i progetti dei prossimi anni? Puoi prenotare una prima chiamata conoscitiva gratuita per raccontarmi la tua situazione e capire come potrei aiutarti.
Alessandro Ciccolo — Consulente finanziario indipendente, a Genova e online.
Fonti e periodo dei dati
- UBS, Global Wealth Report 2026, pubblicato il 30 giugno 2026: pagine 8–9, 14, 16–17, 34 e 38. Il campione copre 56 mercati, stimati oltre il 92% della ricchezza mondiale.
- UBS, comunicato ufficiale in italiano, 30 giugno 2026.
- Banca d’Italia, Risparmi e inflazione, cosa c’è da sapere, 4 marzo 2022, per la distinzione tra valori nominali e reali; Pianificazione, per il collegamento tra risorse e obiettivi.
Contenuto informativo ed educativo. Gli esempi sono illustrativi e non costituiscono raccomandazioni personalizzate d’investimento.