Stai gestendo bene i tuoi risparmi? 4 controlli da fare
Obiettivi, liquidità, diversificazione e costi: come usare i risultati del report Amundi 2026 per esaminare le tue scelte finanziarie.
Puoi avere un portafoglio in guadagno e scoprire, quando devi usare i soldi, che la somma destinata a una spesa vicina è esposta a forti oscillazioni. Oppure tenere il denaro sul conto per sentirti al sicuro e vederne diminuire il potere d'acquisto nel corso degli anni.
Per capire come stai gestendo i risparmi servono verifiche su a cosa sono destinati, quando ti serviranno e quali rischi e costi stai sostenendo.
Il report Decoding Investors 2026 di Amundi offre uno spunto significativo: nel campione internazionale, soltanto il 30% degli investitori che si definiscono “esperti” risponde correttamente a tutte e tre le domande finanziarie di base utilizzate nell'indagine. La percentuale sale al 52% tra chi si considera moderatamente informato. Sono autovalutazioni degli intervistati, non qualifiche professionali. [1, figura 2.8]
Tre domande non esauriscono la competenza di una persona. Il risultato invita però a verificare quanto la sicurezza nelle proprie decisioni sia sostenuta dalla comprensione effettiva delle scelte. Puoi iniziare da questi quattro controlli, anche se investi da anni o ti affidi già a un consulente.
1. Collega ogni somma a un obiettivo e a una scadenza
Prendi l'elenco dei tuoi risparmi e investimenti. Accanto a ogni somma scrivi a cosa deve servire e quando prevedi di usarla. Dove la risposta resta vaga, hai individuato una parte del patrimonio da chiarire.
Un esempio ipotetico: una famiglia dispone di 100.000 euro e, dopo avere esaminato entrate, spese e progetti, li associa a queste esigenze.
Spese correnti e pagamenti già previsti: 10.000 €. Nei prossimi mesi.
Riserva per gli imprevisti: 15.000 €. In un momento non prevedibile.
Lavori in casa: 25.000 €. Fra tre anni.
Integrazione della pensione: 50.000 €. Fra circa vent'anni.
Gli importi servono a illustrare il metodo. La riserva effettiva dipende, fra l'altro, dalla stabilità del reddito, dalle spese familiari e dalle persone a carico.
Queste destinazioni richiedono valutazioni diverse. Esporre il denaro per i lavori a oscillazioni elevate potrebbe costringerti a rinviare il progetto o a vendere in perdita. Per la somma destinata alla pensione entrano in gioco anche la durata del piano, il potere d'acquisto e la tua capacità di sostenere perdite.
La pensione merita una voce esplicita: nel campione italiano di Amundi, il 30% degli investitori indica il suo finanziamento tra le motivazioni per investire. Il dato riguarda le motivazioni dichiarate; non misura quanti abbiano una previdenza integrativa o risorse sufficienti per il futuro. [1, figura 1.9]
Se questo obiettivo ti riguarda, scrivi anche quale spesa futura vuoi coprire e quali entrate prevedi di avere. È il primo passo per quantificare quanto manca. Il rapporto tra risparmio e pianificazione è un tema che ho approfondito anche nell'articolo sull'indagine EFPA.
2. Verifica quanta liquidità ti serve davvero
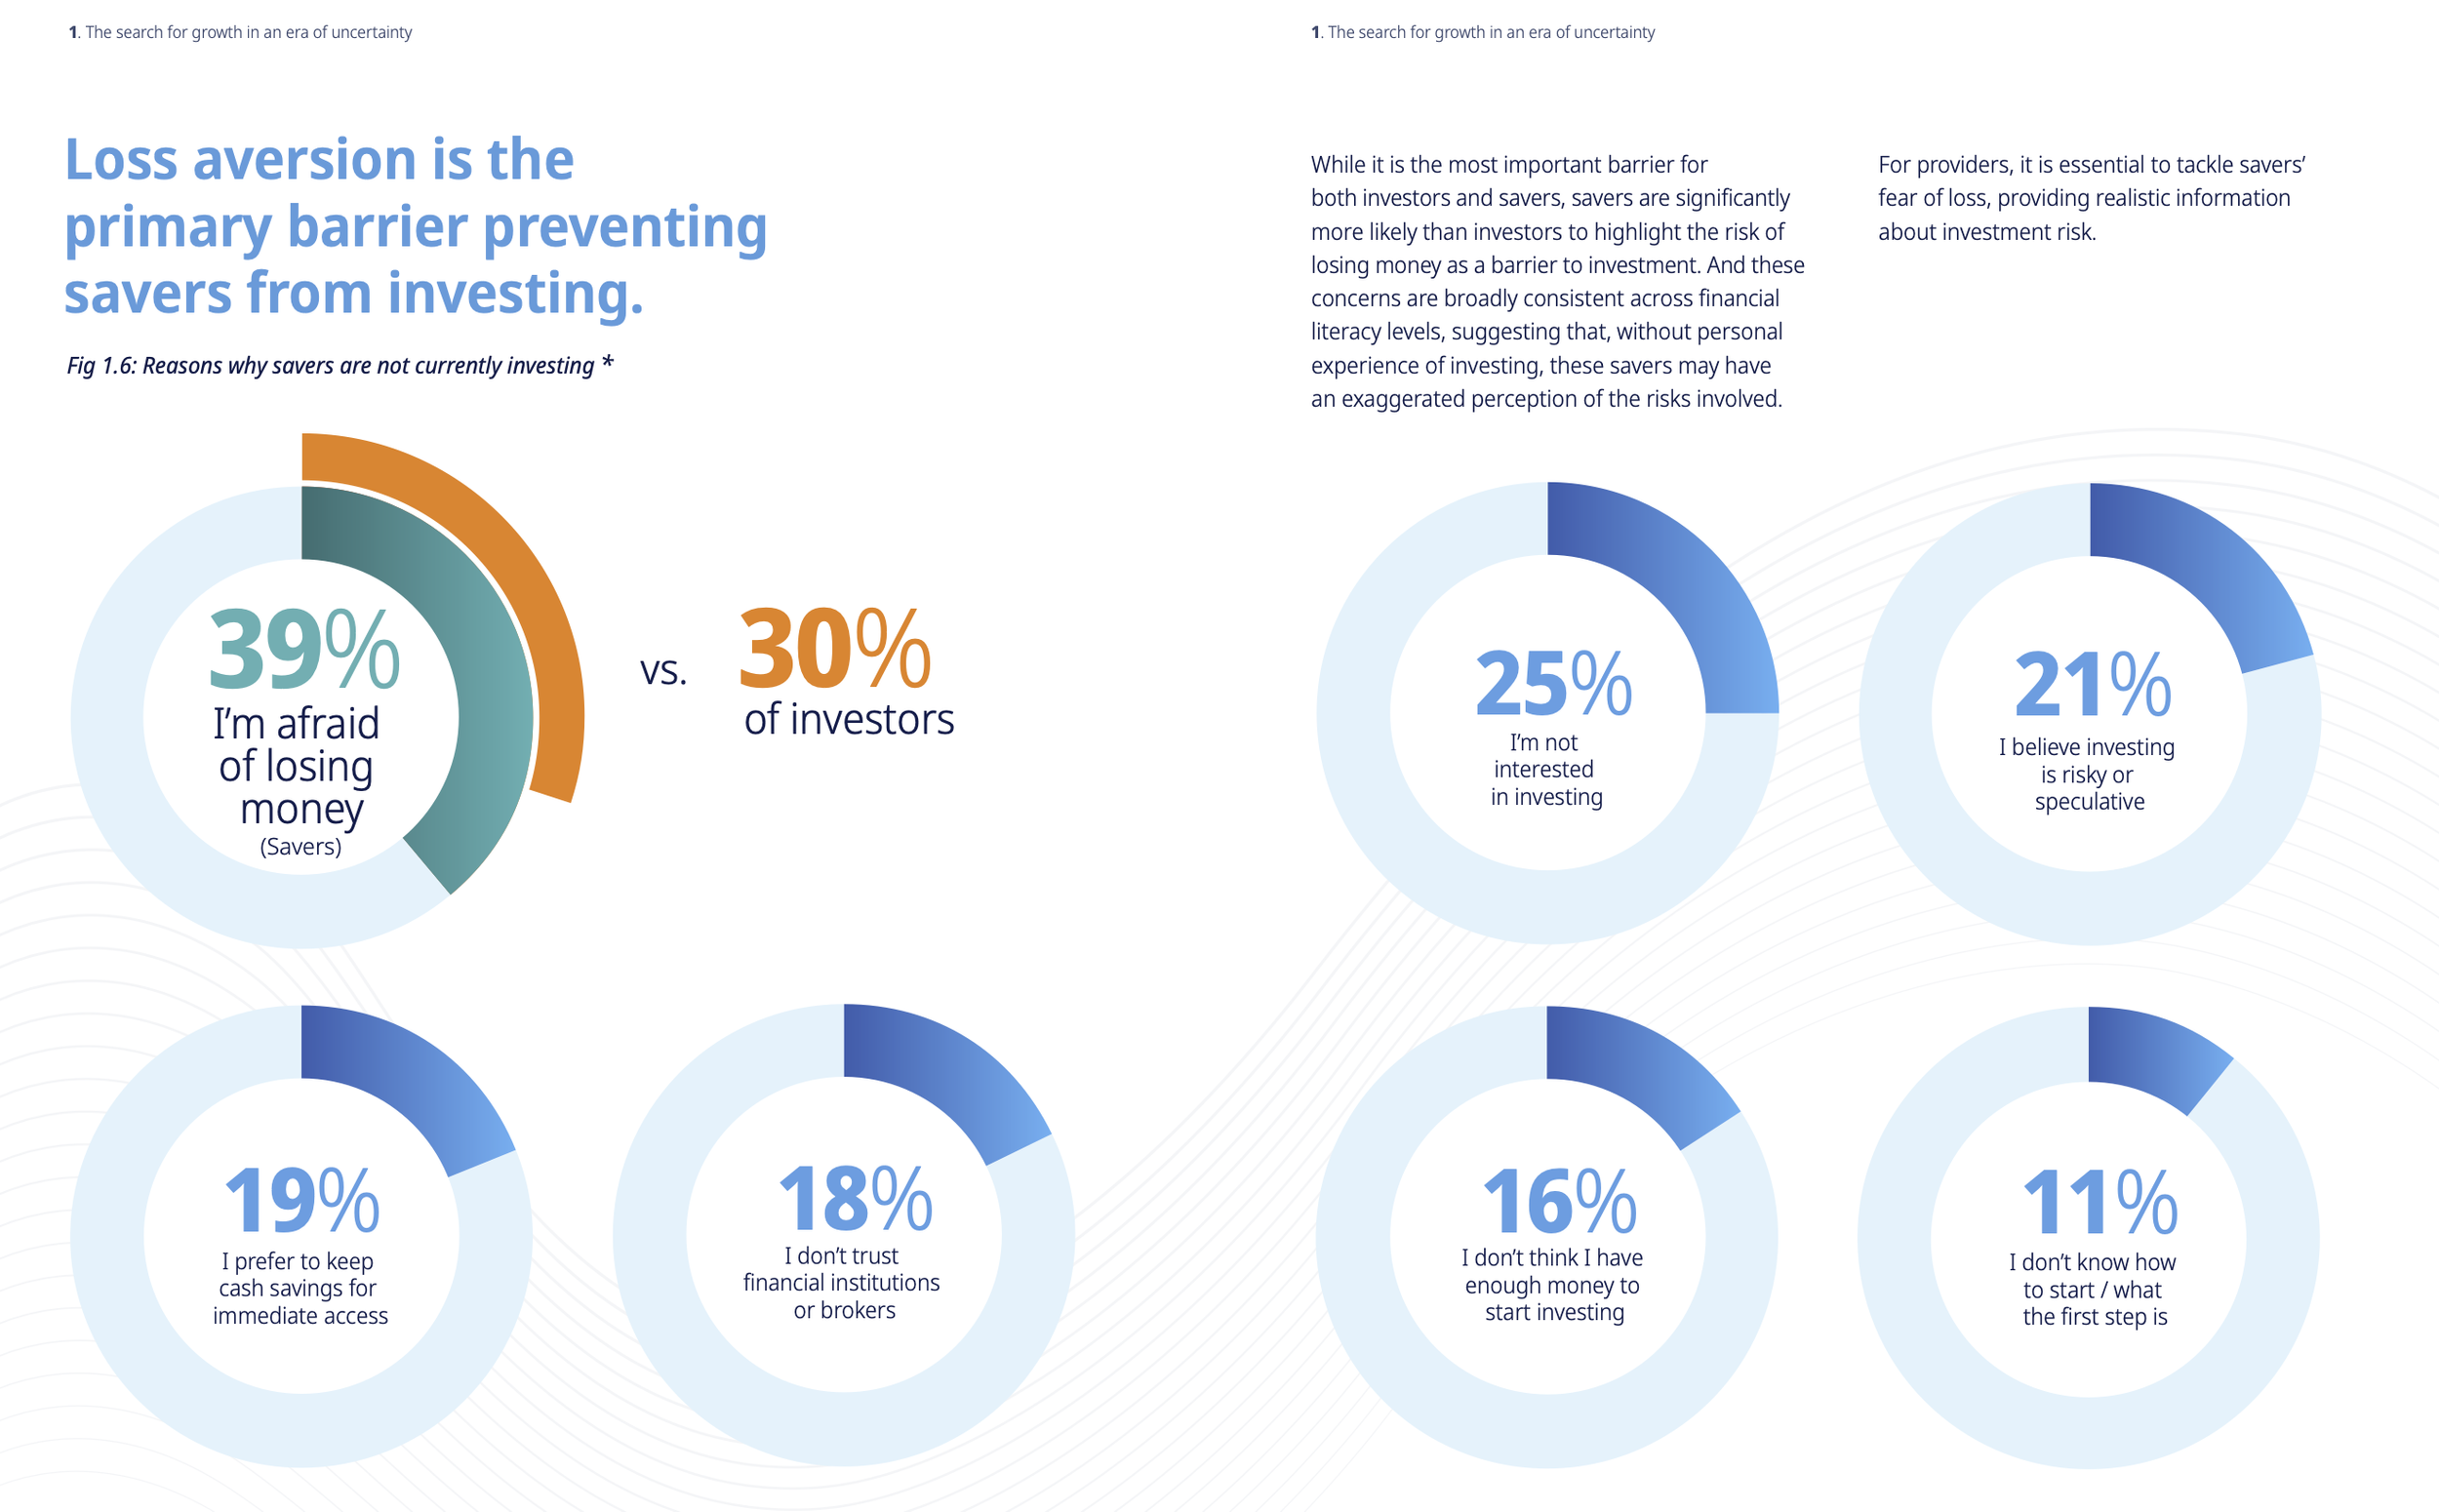
Nel campione internazionale dei risparmiatori che non investono, il 39% indica la paura di perdere denaro tra le ragioni che lo trattengono. È il motivo più citato in questa parte dell'indagine. [1, figura 6.6]
La liquidità ha una funzione concreta: permette di pagare le spese e affrontare gli imprevisti. Definire quella funzione aiuta a capire quanta mantenerne disponibile.
Riprendi quindi le prime voci del tuo elenco: somma le esigenze correnti, la riserva e le uscite ravvicinate. Confronta il risultato con il denaro che tieni sul conto. Un'eventuale eccedenza è una somma su cui prendere una decisione in base ai tuoi obiettivi e al rischio sostenibile.
Per il denaro che resterà fermo a lungo, considera anche l'inflazione. 100.000 euro senza remunerazione, con un'inflazione ipotetica costante del 2% annuo, dopo dieci anni avrebbero il potere d'acquisto di circa 82.035 euro di oggi. La capacità di spesa si ridurrebbe di quasi il 18%.
È un esempio matematico, non una previsione: il saldo è mantenuto costante, senza versamenti o prelievi, e il calcolo isola l'inflazione, escludendo costi e imposte.
Quando valuti le alternative, considera insieme remunerazione netta, rischi, vincoli e tempi di accesso al denaro. La possibilità di vendere rapidamente un investimento non assicura di recuperare il capitale iniziale: il prezzo potrebbe essere sceso proprio quando ti serve liquidità.
3. Controlla cosa c'è dentro gli investimenti
Nel report, il 41% degli investitori italiani intervistati dichiara di avere diversificato i propri investimenti. È una percezione personale: lo studio non certifica la composizione e il rischio dei loro portafogli. [1, figura 2.18]
Per verificare il tuo, guarda gli emittenti, i settori, le aree geografiche e le attività a cui sei esposto. Il numero dei prodotti, preso da solo, dice poco.
Possiedi cinque BTP con scadenze diverse. Quanto patrimonio dipende complessivamente dallo stesso emittente, lo Stato italiano?
Hai più fondi o ETF azionari. Quanto si sovrappongono società, settori e mercati nei quali investono?
Utilizzi due banche. Considerando insieme i due portafogli, si ripetono le stesse esposizioni?
Cinque BTP distribuiscono le scadenze, mantenendo l'esposizione allo stesso debitore. Più fondi possono contenere molte delle stesse società. Anche un unico fondo molto ampio può detenere centinaia di titoli: occorre esaminarne il contenuto e il peso nel patrimonio complessivo.
La Banca d'Italia descrive questo errore nella sua guida alla diversificazione ingenua. La diversificazione può contenere il rischio di concentrazione, ma non elimina le perdite possibili né rende automaticamente un portafoglio adatto alle tue esigenze.
Riunisci dunque tutti gli investimenti in un unico elenco, includendo quelli detenuti presso intermediari diversi. Calcola il peso delle esposizioni principali sul totale e verifica se sono coerenti con il rischio che puoi sostenere.
4. Spiega rischi e costi con parole tue
Il dato sugli investitori che si definiscono esperti suggerisce un ultimo esercizio: per ciascun investimento, prova a spiegare questi tre aspetti senza limitarti a ripetere il nome del prodotto.
Da cosa dipende il risultato? Quali eventi possono farne scendere il valore? Esiste anche il rischio di una perdita definitiva?
Come puoi riavere il denaro? A quali condizioni puoi vendere o chiedere il rimborso, con quali tempi, eventuali vincoli e penalità?
Quanto ti costa? Quali sono i costi del prodotto e del servizio, sia ricorrenti sia legati alle operazioni?
Per i costi già sostenuti, recupera il rendiconto costi e oneri del tuo intermediario, spesso chiamato rendiconto MiFID. Per valutare le caratteristiche di un prodotto, consulta la documentazione informativa e, quando previsto, il KID, il documento con le informazioni chiave.
Traduci le percentuali in euro: un costo annuo dell'1% su un capitale ipoteticamente costante di 100.000 euro equivale a 1.000 euro all'anno. È un esempio di calcolo; il totale effettivo va ricavato dalla documentazione e può comprendere più voci.
La Banca d'Italia richiama questi controlli nella guida Cosa sapere prima di investire. Un costo va valutato insieme al servizio ricevuto, ai rischi e alle alternative confrontabili.
Se alcune risposte restano poco chiare, annotale e chiedi una spiegazione concreta, con importi e documenti. Avere un consulente può aiutarti a svolgere questa verifica e a comprendere come le singole scelte contribuiscono al tuo piano.
Porta queste verifiche sul tuo patrimonio
Prepara una pagina con quattro voci: obiettivi e scadenze, liquidità necessaria, esposizioni principali, rischi e costi. Le informazioni mancanti ti indicano da dove iniziare l'approfondimento.
Se vuoi verificare come i tuoi investimenti, o la liquidità ancora da organizzare, si collegano ai tuoi obiettivi, possiamo parlarne in una prima chiamata conoscitiva gratuita.
Sono Alessandro Ciccolo, consulente finanziario indipendente iscritto all'Albo OCF. Lavoro solo a parcella, senza vendere prodotti o ricevere retrocessioni, a Genova e online.
Prenota una prima chiamata conoscitiva gratuita.
Come leggere i dati del report
Decoding Investors 2026 è una ricerca commissionata da Amundi e realizzata con H/Advisors. Comprende due indagini online distinte: 13.249 investitori in 26 mercati, intervistati a marzo 2026, e 4.574 risparmiatori senza investimenti in 12 mercati, intervistati tra aprile e maggio 2026. Le componenti italiane comprendono rispettivamente 509 e 416 persone. Per “risparmiatori senza investimenti”, il report intende persone che detengono risparmi in liquidità e conti di deposito o risparmio, senza attività d'investimento secondo la definizione della ricerca.
I risultati descrivono risposte a un sondaggio. Le percezioni sul portafoglio non ne attestano l'adeguatezza e le associazioni tra comportamenti non dimostrano rapporti di causa ed effetto. Gli esempi di questo articolo hanno finalità educative e vanno adattati alla situazione personale.
Fonti
Amundi, Decoding Investors — Annual report 2026. Pagina ufficiale del report. Riferimenti alla numerazione stampata: figura 1.9, pp. 24–25; figura 2.8, pp. 48–49; figura 2.18, pp. 64–65; figura 6.6, pp. 176–177; metodologia, pp. 194–195.
Banca d'Italia, L'economia per tutti. Pianificazione; Cosa sapere prima di investire; La diversificazione ingenua; Titoli di Stato; Come comportarsi quando l'inflazione è elevata.