Quando inizi a preparare la pensione, puoi trovarti con un estratto contributivo, un fondo pensione e diversi investimenti, senza sapere se insieme riusciranno a sostenere le spese future. Una consulenza utile dovrebbe aiutarti a collegare questi pezzi e lasciarti un piano che puoi capire e verificare.
Il nuovo Pensions Outlook 2026 dell’OCSE, pubblicato il 4 novembre, dedica un capitolo alla consulenza finanziaria per la pensione. Offre un riferimento per valutare quali attività chiedere e quali risultati osservare nel rapporto con un professionista.
Le evidenze internazionali: benefici possibili e limiti
A fine 2025, il patrimonio previdenziale considerato dall’OCSE ha raggiunto 78.000 miliardi di dollari, in crescita dell’11,3% nell’anno. Il totale comprende anche 7.300 miliardi di riserve dei sistemi pubblici a ripartizione. È un aggregato internazionale: la sua crescita non dimostra che il reddito futuro di ogni aderente sarà sufficiente.
Nel capitolo 4, l’OCSE esamina studi e regole di diversi paesi. La consulenza può aiutare a definire obiettivi, risparmiare con regolarità e organizzare l’uso del capitale in pensione. I risultati dipendono però dalla qualità del servizio: gli studi citati non dimostrano un vantaggio automatico nei rendimenti netti, tenuto conto del rischio. Anche il consulente può inseguire risultati passati o essere condizionato dagli incentivi economici.
Sono evidenze provenienti da contesti diversi, spesso osservazionali, e non una stima del beneficio che riceverà una famiglia italiana. Per valutarne l’utilità nella tua situazione, puoi partire da cinque risultati concreti da chiedere.
1. Un quadro documentato della pensione attesa
Il primo risultato è un riepilogo con data di pensionamento ipotizzata, entrate previste, fonti utilizzate e informazioni ancora da chiarire. Una carriera continuativa e una con interruzioni possono portare a scenari differenti; per professionisti e imprenditori contano anche gestione previdenziale e andamento dei redditi.
Per chi rientra nelle gestioni ammesse, il servizio INPS La mia pensione futura permette di controllare i contributi e simulare importo e decorrenza sulla base della normativa e delle ipotesi considerate. L’importo stimato è espresso a moneta costante. Per altre casse occorre partire dalla documentazione dell’ente competente.
Chiedi di distinguere contributi già registrati, versamenti futuri ipotizzati e valori stimati. Verifica inoltre se gli importi sono lordi o netti: per confrontarli con le spese familiari serve una base omogenea. La simulazione va aggiornata quando cambiano carriera, redditi o regole; non è una promessa sull’assegno finale.
2. Il fabbisogno da coprire, espresso in euro
Il secondo risultato è un bilancio delle spese previste e delle entrate disponibili, riferite allo stesso anno e allo stesso potere d’acquisto. Comprende uscite ordinarie, spese irregolari e progetti, indicando quali stime sono più incerte.
Un esempio ipotetico: spese familiari annue nette di 30.000 euro ed entrate pensionistiche annue nette di 24.000 euro lasciano 6.000 euro all’anno da finanziare, equivalenti in media a 500 euro al mese. Il confronto è annuale, così evita di confondere il numero delle mensilità pagate con i dodici mesi di spesa. Gli importi sono inventati e già espressi nello stesso potere d’acquisto.
Questo conto misura un fabbisogno iniziale. Per stimare il capitale necessario servono ulteriori ipotesi su durata, andamento delle spese, rendimenti, costi e imposte. Il confronto va aggiornato nel tempo: spese, redditi e bisogni possono cambiare.
3. Un piano di risparmio sostenibile anche negli imprevisti
Il terzo risultato è un percorso di versamenti compatibile con il bilancio attuale, accompagnato da scenari alternativi. Chiedi che cosa cambia se il reddito si interrompe, se puoi accantonare meno del previsto o se sposti la data di pensionamento.
Gli scenari dovrebbero separare il denaro versato dalla crescita ipotizzata degli investimenti, dichiarando costi, imposte e inflazione. Un rendimento più elevato nel foglio di calcolo non risolve da solo un piano troppo impegnativo: espone il progetto a ipotesi diverse e, spesso, a rischi maggiori.
4. Regole comprensibili per usare il capitale
Il quarto risultato riguarda gli anni in cui inizierai a spendere i risparmi. Chiedi quali risorse finanzieranno le uscite, quali vincoli hanno e come verrebbe rivisto il piano dopo un ribasso dei mercati o una spesa inattesa.
Una casa, una partecipazione nell’impresa e un investimento rimborsabile hanno tempi e condizioni di utilizzo differenti. Inserirli nel patrimonio complessivo aiuta a capire su quali somme puoi effettivamente contare. La vendita di un’attività può richiedere tempo e avvenire a condizioni sfavorevoli.
Le regole di utilizzo devono prevedere aggiornamenti, senza trasformare una percentuale di prelievo in una garanzia di durata del capitale.
5. Un incarico chiaro, con costi e verifiche concordati
Il quinto risultato è un accordo leggibile su attività incluse, compenso, documenti consegnati e frequenza delle verifiche. Chiedi chi remunera il professionista, quali costi si aggiungono nei prodotti e come vengono gestiti gli eventuali conflitti d’interesse.
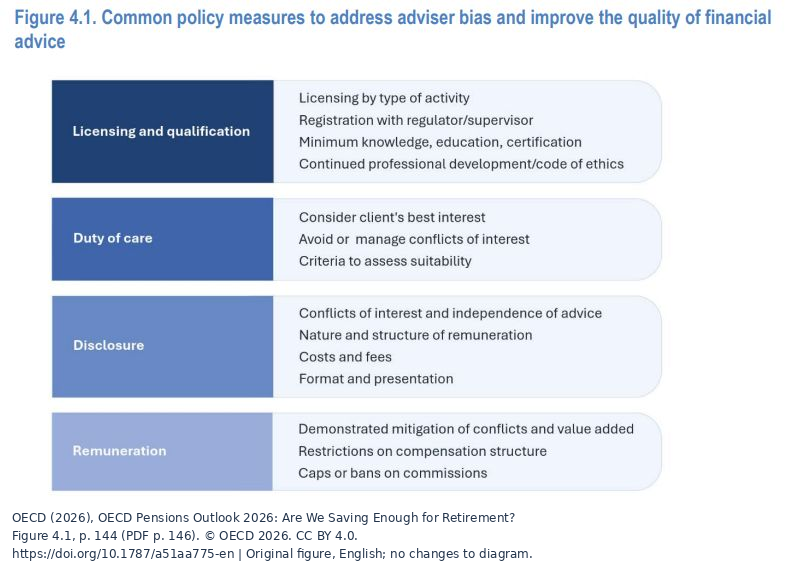
La figura OCSE in apertura riassume quattro aree di tutela: qualificazione, doveri verso il cliente, trasparenza e remunerazione. È uno schema internazionale delle misure regolamentari; non certifica il servizio di un singolo consulente e non descrive da solo tutte le norme italiane.
Conserva il piano iniziale e confrontalo con gli aggiornamenti: quali dati sono cambiati, quali decisioni sono state motivate e quali obiettivi restano scoperti? Questo rende verificabile il lavoro svolto. La sola parcella, come il solo rendimento di un anno, non dimostra la qualità del servizio.
Se vuoi partire dai tuoi documenti e capire quali elementi mancano nel progetto pensionistico, puoi prenotare una chiamata conoscitiva. Per organizzare anche il resto del patrimonio, puoi partire dai quattro controlli sui risparmi.
Contenuto informativo ed educativo. Gli esempi sono ipotetici e non costituiscono raccomandazioni su prodotti, versamenti o prelievi da replicare.