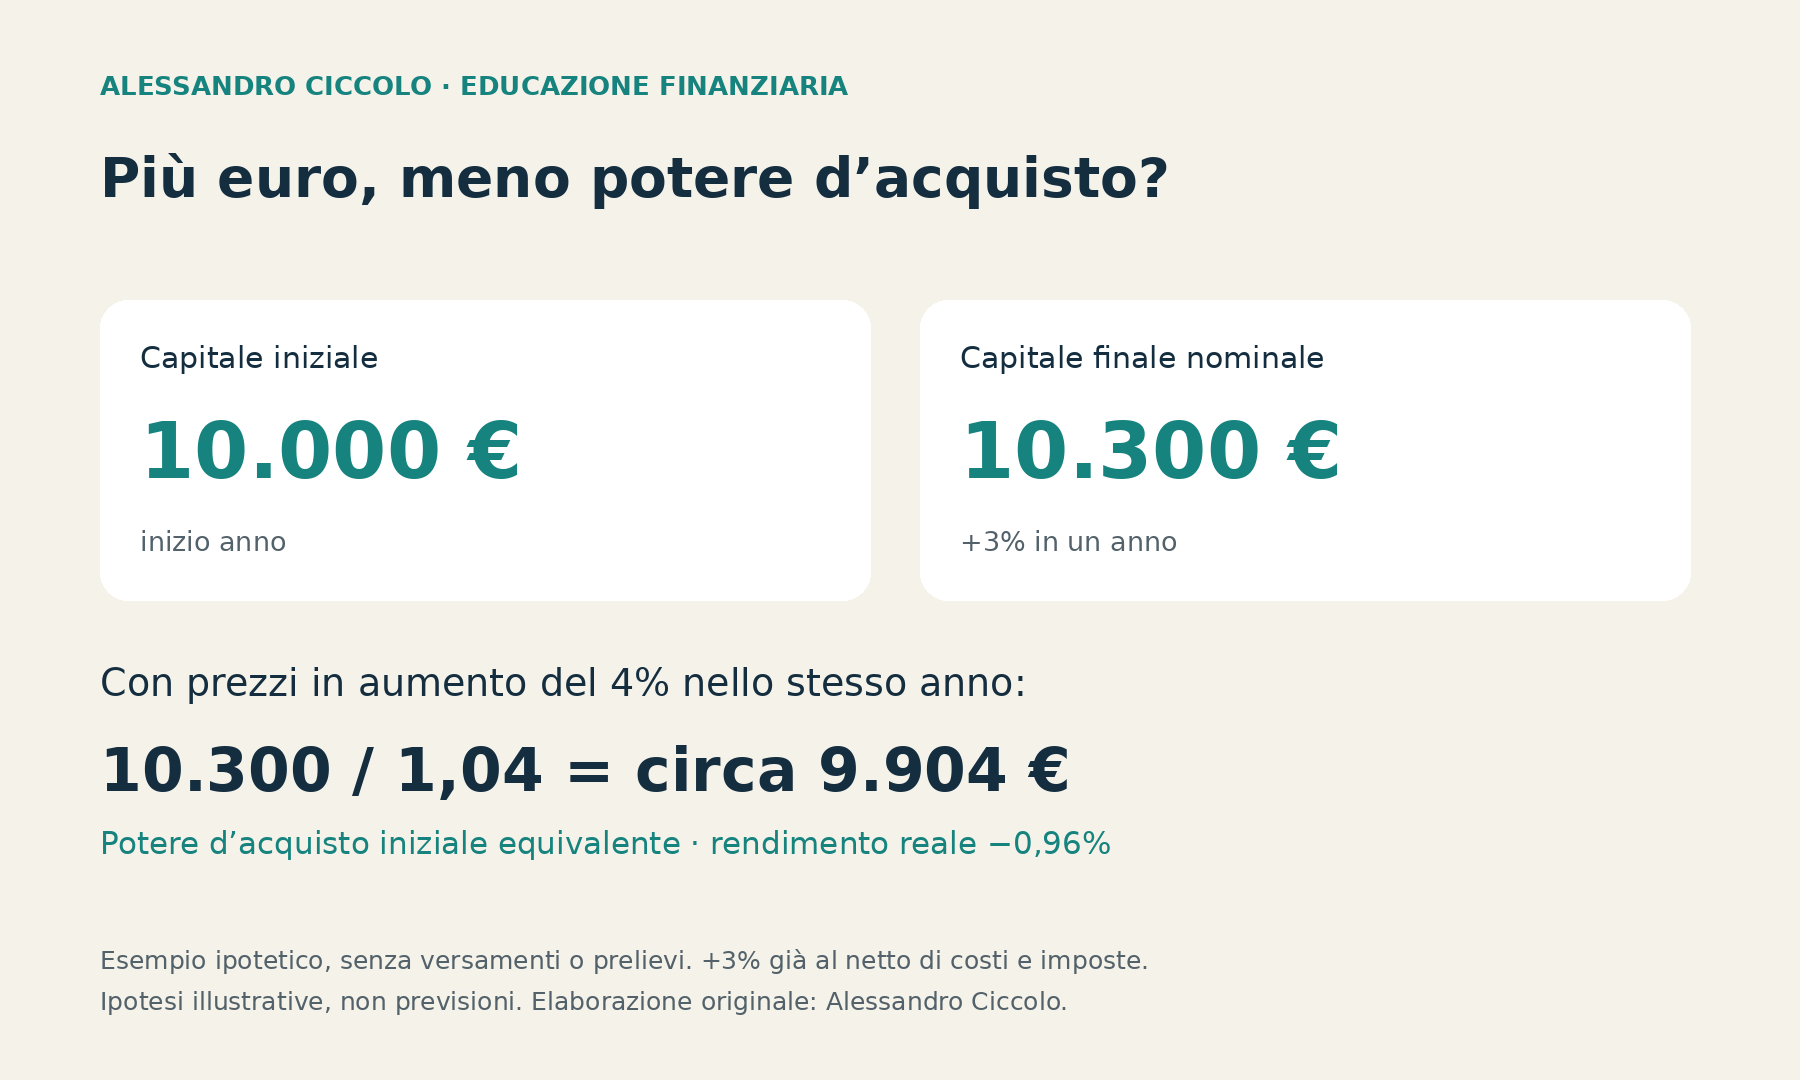
Il valore del portafoglio è aumentato. Prima di concludere che i risparmi ti permetteranno di finanziare più progetti, confronta quel risultato con il cambiamento dei prezzi. Puoi avere più euro e, allo stesso tempo, poter acquistare meno beni e servizi.
Per una famiglia italiana il controllo riguarda spese concrete: una ristrutturazione, gli studi dei figli o le uscite future. Il saldo del conto e il rendimento dell’investimento aiutano a descrivere ciò che è successo; il potere d’acquisto collega quei numeri a ciò che vuoi pagare.
La lezione di 126 anni di storia finanziaria
Il Global Investment Returns Yearbook 2026 di Dimson, Marsh e Staunton analizza 35 mercati, con serie storiche che per molti paesi risalgono al 1900. La sintesi pubblica, pubblicata da UBS il 3 marzo 2026, dedica un passaggio all’inflazione.
Negli Stati Uniti, tra il 1900 e il 2025, l’inflazione media annua riportata è del 2,9%: per acquistare a fine periodo ciò che costava un dollaro all’inizio ne servivano circa 38. È un dato storico in dollari, riferito ai prezzi statunitensi. Non descrive l’inflazione italiana e non è un’ipotesi da applicare automaticamente ai prossimi anni.
La conseguenza pratica è distinguere sempre importi nominali e reali quando confronti periodi lontani. Il contesto internazionale aiuta a vedere il problema; per i tuoi obiettivi servono valuta, spese e orizzonti coerenti con la tua vita.
Rendimento nominale e reale: il conto da fare
La Banca d’Italia distingue il rendimento nominale, che non tiene conto dell’inflazione, da quello reale, che misura la variazione del potere d’acquisto. Per un singolo periodo, il calcolo esatto è: (1 + rendimento nominale) / (1 + inflazione) − 1.
Immagina 10.000 euro che in un anno diventano 10.300, dopo i costi e le imposte che abbiamo già considerato nell’esempio. L’aumento nominale è del 3%. Se nello stesso anno i prezzi del paniere di riferimento crescono del 4%, i 10.300 euro finali equivalgono a circa 9.904 euro iniziali: 10.300 diviso 1,04. Il rendimento reale è circa −0,96%.
Sono numeri inventati, senza nuovi versamenti o prelievi: non rappresentano un prodotto e non prevedono il futuro. Sottrarre 4% da 3% dà un’approssimazione di −1%; la divisione restituisce il valore esatto alle ipotesi indicate.
Per un investitore italiano contano anche valuta e spese
Se il progetto sarà pagato in euro, ricostruisci il risultato in euro. Un rendimento calcolato in dollari può essere diverso da quello effettivamente ottenuto dopo la variazione del cambio. Il rendimento di un indice estero e quello del tuo investimento possono inoltre includere costi e imposte differenti.
Controlla poi il periodo: un risultato su cinque anni va confrontato con l’aumento cumulato dei prezzi negli stessi cinque anni. Confrontarlo con il solo dato d’inflazione dell’ultimo mese o dell’ultimo anno produce una lettura fuorviante.
Infine, il paniere statistico descrive una media. La tua spesa può essere più esposta, per esempio, ad affitto, energia, salute o istruzione. Per un obiettivo preciso è utile aggiornare anche il preventivo: il suo prezzo può cambiare in modo diverso dall’indice generale.
Come aggiornare un obiettivo senza trasformare le ipotesi in previsioni
Un progetto che oggi costa 10.000 euro costerebbe circa 12.190 euro tra dieci anni se il suo prezzo crescesse esattamente del 2% ogni anno: 10.000 × 1,02 elevato alla decima. È una simulazione matematica, non una stima dell’inflazione futura o del costo di uno specifico lavoro.
La sua utilità è rendere visibile il collegamento fra tempo e fabbisogno. Puoi affiancare più scenari e aggiornare il progetto con prezzi effettivi quando diventano disponibili. Un’inflazione ipotizzata più alta non rende automaticamente appropriato aumentare il rischio degli investimenti: vanno valutati insieme obiettivo, margine di risparmio, durata e perdite sostenibili.
Quattro righe da aggiungere al controllo del portafoglio
Scrivi date e flussi. Annota inizio e fine del periodo, versamenti e prelievi. Un saldo più alto può dipendere da nuovi risparmi: non attribuirlo tutto al rendimento. L’articolo sul rendimento del fondo e dell’investitore approfondisce questa differenza.
Ricostruisci il risultato disponibile. Distingui rendimento lordo, costi già incorporati e imposte effettivamente applicabili, senza sottrarre due volte le stesse voci.
Allinea l’inflazione. Usa valuta e periodo coerenti e chiarisci quale indice stai utilizzando. Se i flussi sono numerosi, il semplice confronto fra capitale iniziale e finale non basta a misurare il rendimento personale.
Aggiorna il progetto. Confronta il capitale con il costo attuale dell’obiettivo e con i tempi in cui servirà. Tieni distinta la disponibilità per gli imprevisti dai progetti lontani: puoi partire anche dal controllo dei mesi di autonomia senza reddito.
Se vuoi collegare risultati del portafoglio e obiettivi di spesa, puoi prenotare una chiamata conoscitiva. Possiamo partire dai tuoi dati e dai progetti che vuoi finanziare.
Contenuto informativo ed educativo. I dati storici e gli esempi ipotetici non costituiscono previsioni né raccomandazioni d’investimento.